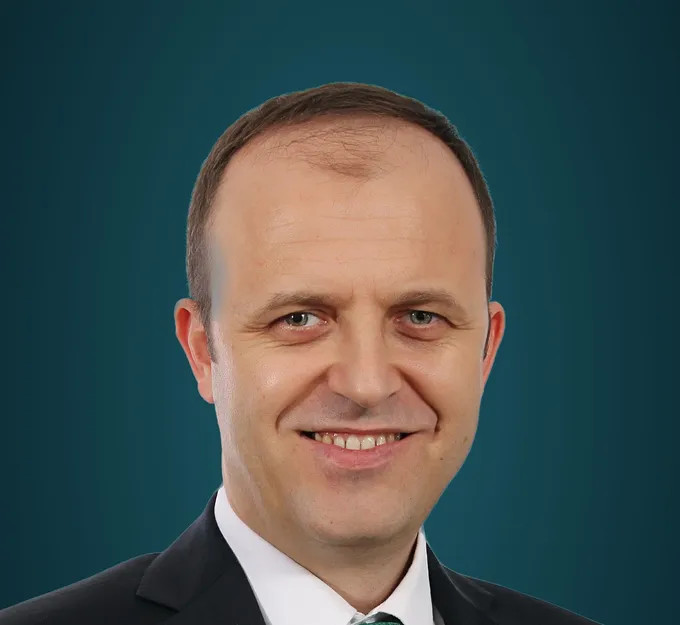
Bursa SMMM OdasıKerim BulutSerbest Muhasebeci Mali Müşavir · Bursa
SMMM · Osmangazi, Bursa

Kerim Bulut

Serbest Muhasebeci Mali Müşavir · Adli Bilirkişi · Uzlaştırmacı

1996'dan bu yana muhasebe mesleğinin içerisinde olup 2009'dan bu yana serbest muhasebeci mali müşavir olarak çalışmaktayız. Şahıs işletmeleri, limited ve anonim şirketler ile teknokent firmaları ve Ar-Ge merkezlerinin muhasebe, beyanname, SGK ve vergi işlemlerini yürütmekteyiz.

Kerim Bulut, Serbest Muhasebeci Mali Müşavir
Meslek
Serbest Muhasebeci Mali Müşavir
Diğer görevler
Adli Bilirkişi · Uzlaştırmacı
Ruhsat
2009'dan beri
Oda sicil no
Bursa SMMM OdasıBursa SMMMO · 2185
Hizmet bölgesi
Bursa ve çevresi
Hizmetler

Mesleki çalışma alanları

Serbest muhasebeci mali müşavir olarak yürüttüğümüz işler.

01 · Kurulum

İşletmelerde muhasebe sistemi kurulması

Yeni kurulan veya büyüyen işletmelerde hesap planı, belge akışı, maliyet ve stok takibi, e-dönüşüm altyapısı ve raporlama düzeninin işletmenin yapısına göre kurulması; muhasebe personelinin bu düzene göre çalışmasının sağlanması.

02 · Defter

Defter tutma ve beyannameler

Bilanço ve işletme esasına göre defter tutma, aylık ve yıllık beyannameler.

  • KDV, muhtasar ve prim hizmet
  • Geçici vergi, gelir ve kurumlar vergisi
  • Ba-Bs formları
  • e-Defter, e-Fatura, e-Arşiv
03 · Kuruluş

Şirket kuruluşu ve tadil

Şahıs işletmesi, limited ve anonim şirket kuruluşu ile şirketlerin yeniden yapılandırılması.

  • Tür değişikliği
  • Birleşme ve bölünme
  • Sermaye artırımı, ihraç primli sermaye artırımı
  • Adres, unvan ve ortaklık değişiklikleri
04 · SGK

Bordro ve SGK işlemleri

Aylık bordro, işe giriş-çıkış bildirgeleri, teşvik takibi ve personel özlük işlemleri.

05 · İade

KDV iadesi

İhracat ve diğer iade hakkı doğuran işlemlerde yüklenilen KDV listesi hazırlama ve iade süreci takibi.

06 · Ar-Ge

Teknokent ve Ar-Ge merkezleri

Teknoloji geliştirme bölgelerindeki firmalar ile Ar-Ge ve tasarım merkezlerinin vergi istisnaları, bordro teşvikleri ve muhasebe işlemleri.

07 · Danışmanlık

Vergi danışmanlığı

Yatırım kararlarında vergi planlaması, vergi incelemesi ve uzlaşma süreçlerinde destek.

  • KVK 5 ve GVK kapsamındaki istisnalar
  • Ar-Ge indirimi, sınai mülkiyet hakları istisnası
  • KVK 10 ve GVK 89 kapsamındaki diğer indirimler
Ar-Ge ve Teknokent

Teknokent firmaları ile Ar-Ge ve tasarım merkezleri için muhasebe

Teşvikli firmalarda muhasebe, olağan defter tutmadan farklıdır: istisna kapsamındaki kazanç ayrı izlenir, personel teşvikleri kişi bazında hesaplanır ve her ay bölge yönetimi ile Gelir İdaresine tutarlı bildirim yapılır. Bu firmaların muhasebe ve vergi işlemlerini yürütmekteyiz.

İki kanun, iki ayrı teşvik düzeni

TeşvikTeknokent
4691 s. Kanun
Ar-Ge / Tasarım merkezi
5746 s. Kanun
KazançBölgedeki yazılım, Ar-Ge ve tasarım faaliyetinden elde edilen kazanç gelir ve kurumlar vergisinden istisnaAr-Ge ve tasarım harcamalarının tamamı kazançtan indirilir (Ar-Ge indirimi)
Personel ücretleriAr-Ge, tasarım ve destek personelinin ücretlerinde gelir vergisi istisnasıÜcretler üzerinden hesaplanan gelir vergisinin eğitim durumuna göre belirli oranı terkin edilir
SGKİşveren sigorta primi hissesinin yarısı Hazine tarafından karşılanır
Damga vergisiTeşvik kapsamındaki personel ücretleri ve ilgili kâğıtlarda damga vergisi istisnası
KDVBölgede üretilen belirli yazılımların teslimi KDV'den istisnaAr-Ge ve tasarım faaliyetinde kullanılacak yeni makine ve teçhizat teslimlerinde KDV istisnası
Sınai mülkiyet
KVK 5/B · GVK 5/B
Ar-Ge ve yenilik faaliyetinden doğan patentli veya faydalı model belgeli buluşların kiralanması, satışı ya da bu buluşlarla üretilen ürünlerden elde edilen kazancın %50'si istisna
Diğer indirimler
KVK 10 · GVK 89
Girişim sermayesi fonu, nakdi sermaye artışı, bağış ve yardımlar, sponsorluk gibi beyanname üzerinden yapılan indirimler
SınırlarDestek personeli sayısına oran sınırı, ücret istisnasında asgari ücrete bağlı üst sınır, istisna kazancına bağlı girişim sermayesi yükümlülüğü

Özet bilgidir. Oranlar, üst sınırlar ve süreler kanun değişiklikleriyle sık güncellenir; uygulamada yürürlükteki mevzuat esas alınır.

Bu firmalar için yaptıklarımız

  • Personel bazında aylık gelir vergisi, damga vergisi ve SGK teşvik hesaplamaları
  • Muhtasar ve prim hizmet beyannamesinde teşvik tutarlarının gösterilmesi
  • İstisna kapsamındaki ve dışındaki faaliyetlerin ayrı izlenmesi, ortak genel giderlerin dağıtımı
  • Kurumlar ve gelir vergisi beyannamesinde istisna ve indirimlerin uygulanması: Ar-Ge indirimi, KVK 5/B ve GVK 5/B sınai mülkiyet istisnası, KVK 10 ve GVK 89 diğer indirimler
  • Destek personeli oranı ve ücret üst sınırlarının takibi
  • Girişim sermayesi yükümlülüğünün izlenmesi
  • Proje bazlı gider ve maliyet takibi; bölge yönetimine ve Bakanlığa sunulacak bilgilerin hazırlanması
  • Vergi incelemesi ve denetim süreçlerine belge düzeni
Hakkımda

Kerim Bulut

1979'da Bursa Osmangazi'de doğdum. Anadolu Üniversitesi İktisat Fakültesi Maliye bölümünü ve İstanbul Üniversitesi Adalet programını bitirdim.

Muhasebe mesleğine 1996'da serbest muhasebeci bürolarında başladım, ardından tekstil sektöründe muhasebe ve mali işler müdürü olarak çalıştım. 2009'dan bu yana kendi büromda serbest muhasebeci mali müşavir olarak çalışıyorum.

Meslek çalışmalarımın yanında adli bilirkişi olarak mahkemelere mali konularda rapor hazırlıyor, Bursa Cumhuriyet Başsavcılığı Uzlaştırma Bürosu'nda uzlaştırmacı olarak görev alıyorum.

Uzmanlık alanları

  • Teknokent ve Ar-Ge merkezleri4691 sayılı Kanun kapsamında teknoloji geliştirme bölgelerinde faaliyet gösteren firmalar ile 5746 sayılı Kanun kapsamındaki Ar-Ge ve tasarım merkezlerinin muhasebe ve vergi işlemleri
  • Adli bilirkişilikMali konularda mahkemelere bilirkişi raporu
  • UzlaştırmaBursa Cumhuriyet Başsavcılığı Uzlaştırma Bürosu'nda uzlaştırmacı
Maliye · Anadolu Üniversitesi · 1998–2003
Adalet · İstanbul Üniversitesi · 2019–2021
  1. 2009 – halenSerbest Muhasebeci Mali MüşavirSMMM Kerim Bulut, Bursa
  2. 2005 – 2009Muhasebe ve Mali İşler MüdürüElagöz Tekstil Ltd.
  3. 2002 – 2004Büro SorumlusuSM Emir Hamzaoğlu
  4. 1996 – 2002Muhasebe Meslek ElemanıSM Osman Ayan